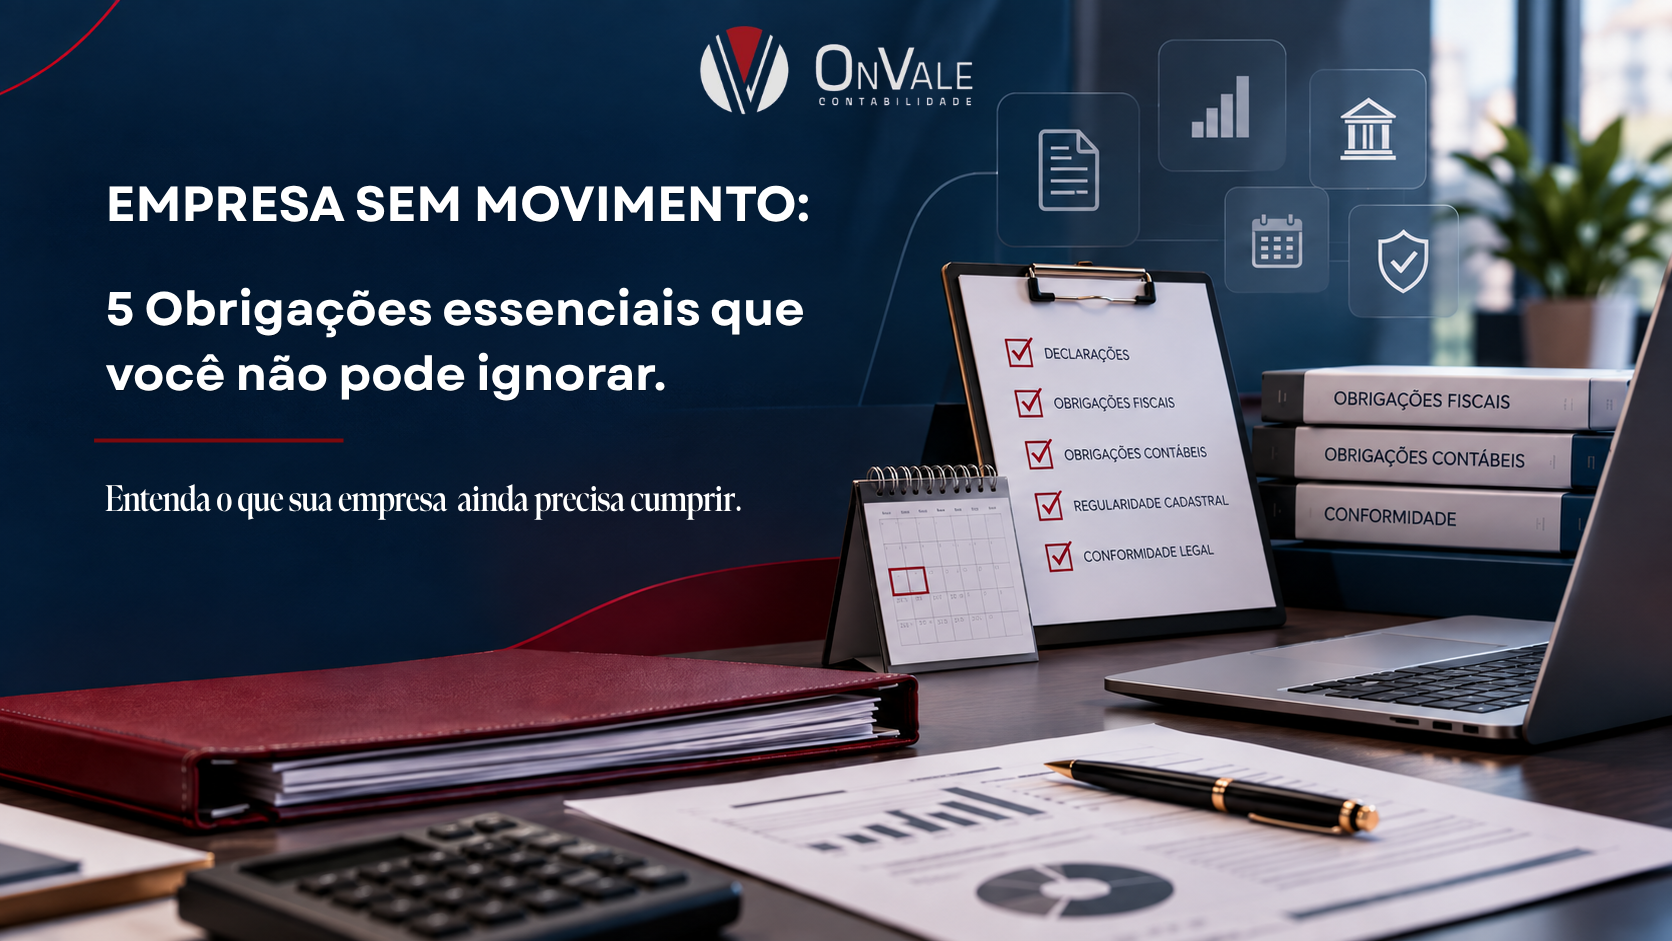
Empresa sem movimento continua tendo obrigações? Essa é uma pergunta frequente no universo empresarial brasileiro e a resposta, para surpresa de muitos, é um sonoro “sim”. A crença de que a ausência de faturamento ou de atividades comerciais suspende as responsabilidades fiscais, contábeis e trabalhistas é um equívoco perigoso que pode custar caro aos empresários. Na OnVale Contabilidade, entendemos que a gestão eficiente de um negócio exige conhecimento profundo das suas responsabilidades, mesmo em períodos de inatividade aparente. Este artigo visa esclarecer as nuances desse cenário, diferenciando conceitos e detalhando as obrigações que persistem, garantindo a segurança e a conformidade da sua empresa.
Diferença Crucial: Empresa Sem Faturamento vs. Empresa Inativa
No universo empresarial brasileiro, a distinção entre uma empresa “sem faturamento” e uma empresa “inativa” é fundamental, mas frequentemente mal compreendida. A confusão entre esses termos pode levar a equívocos graves e, consequentemente, a penalidades fiscais e administrativas. Compreender as nuances de cada status é o primeiro passo para garantir a conformidade e a segurança jurídica de seu negócio, mesmo quando as atividades comerciais estão pausadas.
Uma empresa sem faturamento é aquela que, embora esteja regularmente constituída e com CNPJ ativo, não emitiu notas fiscais de venda de produtos ou serviços em determinado período. Ela pode ter custos operacionais, despesas administrativas, funcionários, mas não gerou receita bruta. Seu status legal é de plena atividade, com todas as suas obrigações acessórias e principais mantidas, independentemente da ausência de vendas. Este cenário é comum em fases iniciais, períodos de baixa demanda ou reestruturação.
Por outro lado, uma empresa inativa é aquela que não realizou qualquer tipo de atividade operacional, não operacional, financeira ou patrimonial durante todo o ano-calendário. Isso significa que ela não teve faturamento, não pagou despesas (salvo impostos e taxas), não teve movimentação bancária, nem qualquer outra transação que altere seu patrimônio. A inatividade é um status específico que, embora reduza o volume de obrigações, não as elimina completamente, como veremos a seguir.
| Característica | Empresa Sem Faturamento | Empresa Inativa |
|---|---|---|
| Definição | CNPJ ativo, não emite NF, pode ter custos/despesas. | Não realiza nenhuma atividade (operacional, financeira, patrimonial) no ano-calendário. |
| Atividade | Potencialmente ativa, pode ter funcionários, movimentação bancária (despesas). | Completamente parada, sem funcionários, sem movimentação bancária (exceto impostos e taxas). |
| Obrigações Fiscais | Todas as obrigações de uma empresa ativa, mas com valores zerados (DCTF, EFD-Contribuições, etc.). | Volume reduzido de declarações (DCTF de inatividade, eSocial "sem movimento", etc.), mas ainda existem. |
| Obrigações Contábeis | Escrituração completa, Balanço Patrimonial, DRE (com valores zerados/mínimos). | Escrituração contábil mínima para registrar inatividade e patrimônio. |
| Obrigações Trabalhistas | Mantidas se houver funcionários ou pró-labore. | Reduzidas se não houver funcionários/pró-labore, mas ainda exige GFIP/eSocial "sem movimento". |
As Obrigações Que Persistem: Fiscal, Contábil e Trabalhista
Obrigações Fiscais e Tributárias Inadiáveis
Mesmo sem faturamento ou em status de inatividade, a Receita Federal e os demais órgãos fiscalizadores exigem a entrega de diversas declarações que atestam a situação fiscal da empresa. Ignorá-las é um convite a multas e à inaptidão do CNPJ. Entre as principais, destacam-se:
- DCTF (Declaração de Débitos e Créditos Tributários Federais): Deve ser apresentada mensalmente (ou anualmente para inativas, com regras específicas), mesmo sem débitos a declarar, informando a ausência de movimento.
- EFD-Contribuições (SPED Contribuições): Para empresas do Lucro Real ou Presumido, mesmo sem faturamento, é obrigatória a entrega com “movimento zero” para evitar multas.
- EFD-Reinf (Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais): Se houver retenções (mesmo que pontuais no ano) ou informações a serem reportadas (ex: serviços tomados/prestados com retenção), sua entrega é necessária.
- DIRF (Declaração do Imposto sobre a Renda Retido na Fonte): Se a empresa teve alguma retenção de imposto de renda (ex: aluguel pago a pessoa física, pró-labore), mesmo sem faturamento, a DIRF é obrigatória.
- DASN-SIMEI (Declaração Anual Simplificada para o Microempreendedor Individual): O MEI, mesmo sem faturamento, precisa declarar sua receita bruta anual como “zero” para não perder os benefícios.
- DEFIS (Declaração de Informações Socioeconômicas e Fiscais): Para empresas do Simples Nacional, mesmo sem movimento, a DEFIS deve ser entregue anualmente, informando a ausência de faturamento.
Obrigações Contábeis Essenciais para a Transparência
A contabilidade é o espelho da saúde financeira de qualquer negócio. Mesmo sem movimento, a empresa possui um patrimônio (ainda que mínimo) e precisa manter seus registros contábeis em dia. Isso garante a transparência e a conformidade legal, além de ser crucial para uma eventual retomada das atividades. As principais obrigações contábeis incluem:
- Livro Diário e Livro Razão: A escrituração contábil deve ser mantida, registrando a ausência de movimentação e os saldos patrimoniais.
- Balanço Patrimonial: Demonstração que reflete a situação financeira da empresa em determinado período, mesmo que com saldos zerados ou mínimos.
- Demonstração de Resultados do Exercício (DRE): Apresenta o resultado (lucro ou prejuízo) do período, mesmo que com todas as linhas zeradas.
- Outras Demonstrações: Dependendo do porte e regime tributário, outras demonstrações podem ser exigidas, como a Demonstração dos Fluxos de Caixa (DFC) ou Demonstração dos Lucros ou Prejuízos Acumulados (DLPA).
Obrigações Trabalhistas e Previdenciárias: Cuidado Redobrado
A ausência de faturamento não significa necessariamente a ausência de obrigações trabalhistas. Se a empresa possui ou teve funcionários (mesmo que por parte do ano) ou se há sócios que recebem pró-labore, as responsabilidades previdenciárias e trabalhistas permanecem ativas.
- GFIP/SEFIP (Guia de Recolhimento do FGTS e Informações à Previdência Social): Mesmo sem funcionários ou com declaração de ausência de movimento, a GFIP deve ser transmitida com o código específico para “sem movimento”.
- eSocial: O sistema unificado do governo para informações trabalhistas, previdenciárias e fiscais exige que empresas com CNPJ ativo, mesmo sem empregados ou pró-labore, enviem o evento S-1000 (dados do empregador) e, quando aplicável, o evento S-1299 (fechamento dos eventos periódicos) com a informação de “sem movimento”.
- RAIS (Relação Anual de Informações Sociais): Para empresas que não tiveram vínculos empregatícios no ano-base, a RAIS Negativa deve ser entregue.
- DCTFWeb: Substituta da GFIP para recolhimento de contribuições previdenciárias e de terceiros, exige a transmissão de declaração “sem movimento” se não houver fatos geradores.
Os Riscos de Ignorar as Declarações: Um Cenário Perigoso
Deixar de cumprir as obrigações acessórias, mesmo sem movimento, acarreta uma série de riscos e consequências negativas para o empresário e o futuro do negócio.
- Multas e Penalidades: Atrasos ou omissões na entrega de declarações geram multas significativas, que podem se acumular e inviabilizar a empresa.
- Inaptidão do CNPJ: A falta de entrega de declarações por dois anos consecutivos pode levar à inaptidão do CNPJ, impedindo a empresa de emitir notas fiscais, participar de licitações, obter empréstimos e até mesmo movimentar contas bancárias.
- Dificuldade em Obter Certidões Negativas: Sem a regularidade fiscal e contábil, a empresa não consegue emitir certidões negativas de débitos, essenciais para muitas operações comerciais e financeiras.
- Problemas para Encerramento ou Reativação: Regularizar a situação de uma empresa com pendências é um processo burocrático, custoso e demorado, dificultando tanto o encerramento quanto uma eventual reativação.
- Responsabilidade dos Sócios: Em muitos casos, as dívidas e multas da pessoa jurídica podem ser redirecionadas para o CPF dos sócios.
A Importância de um Parceiro Contábil Estratégico
Diante da complexidade das legislações e das inúmeras obrigações que persistem mesmo em períodos de baixo ou nenhum movimento, contar com o suporte de uma contabilidade especializada não é um luxo, mas uma necessidade estratégica. Um contador experiente pode identificar corretamente o status da sua empresa, orientar sobre as declarações obrigatórias, garantir a entrega dentro dos prazos e, assim, proteger seu patrimônio e o futuro do seu negócio de riscos desnecessários.
Não deixe que a falta de movimento se torne um problema ainda maior. A OnVale Contabilidade está pronta para ser sua parceira estratégica, oferecendo a segurança e a expertise necessárias para manter sua empresa em dia com todas as obrigações, independentemente do cenário. Entre em contato conosco hoje mesmo para uma consulta e garanta a tranquilidade que seu negócio merece.